資料核對:2026-10-05。假設金額非商戶報價;使用前請查最新條款。
同樣借三萬元,一個方案月供較低,未必代表成本較低。還款期拉長,月度壓力可能減少,但你要付嘅總額及承擔時間也可能增加。本文用兩份純假設報價比較十二與二十四個月,幫香港借款人先看全期還款,再檢查每月是否負擔得起;例子不代表任何銀行現行利率或批核條件。
比較前,先令本金與費用基準相同
比較還款期,先確定兩個方案實際到手金額一致,並列出每期供款、期數、費用與最後一期是否不同。投委會提醒借款人查詢適用自己的利率、總還款及條款,廣告最低數字未必人人適用。假設一份報價借 HK$30,000,另一份其實借 HK$35,000,就不能單用月供高低判斷年期效果。可以先在私人表格寫清共同需要金額,再請貸款機構提供相同用途與金額嘅正式資料,避免把借多了同還得慢混為一個比較。
十二個月例子:每月二千七百元
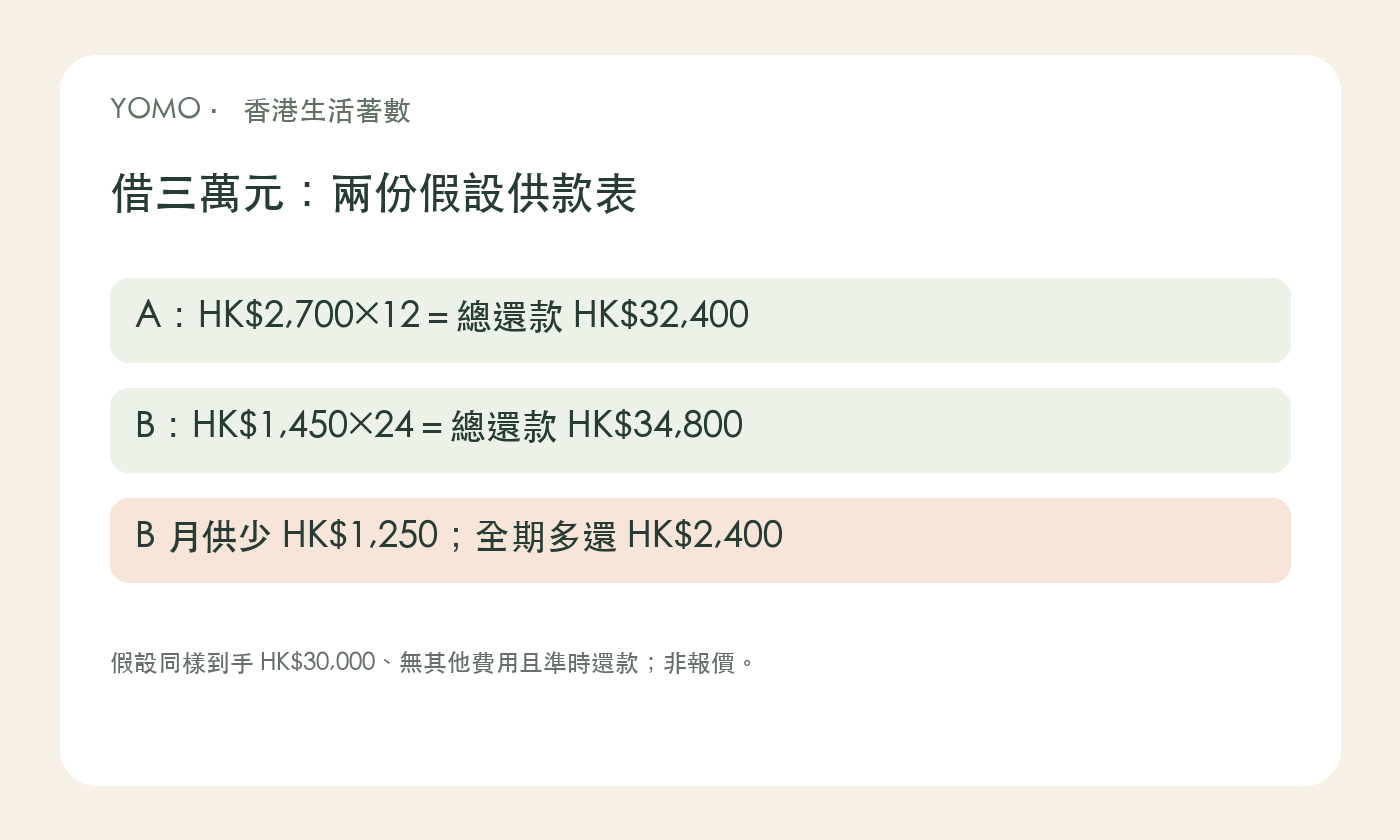
假設方案 A 實際收取 HK$30,000,十二期每期 HK$2,700,無其他費用、回贈或尾期調整,而且全部準時還款。總還款為 HK$2,700 乘十二,即 HK$32,400;總借貸成本為 HK$2,400。這只是已知供款表嘅加總,不由某個廣告月平息推算,也不宣稱等於指定 APR。把月供放入家庭預算,再看租金、食物、交通及其他債務後是否仍有足夠空間。若每月穩定可用餘款少於供款,單靠總成本較低也不能說適合自己。
二十四個月例子:月供低但總額較高
假設方案 B 同樣到手 HK$30,000,二十四期每期 HK$1,450,其他條件同樣不另收費且準時還款。總還款為 HK$34,800,成本 HK$4,800。與 A 相比,月供少 HK$1,250,但全期多還 HK$2,400,還款時間也多一年。呢個例子唔代表所有二十四個月產品必然有同樣差額,利率及費用不同會改變結果。較長年期可減少每月壓力,但要在表上同時保留總成本,唔只把「每月輕鬆」當成已省錢。
供得起要看完整預算,唔靠下月運氣
假設扣除必要生活支出、既有還款及年度費用預留後,每月穩定剩 HK$3,200,A 月供後剩 HK$500,B 剩 HK$1,750。兩者現金流餘裕有分別,仍要看收入是否穩定、突發支出及自己可調整需要。若只有預期花紅才能支持月供,就把花紅未必到手嘅情況另算,不能寫成保證收入。可以比較較小借款、延後非必要支出或其他可行安排,不用二選一框架逼自己接受不合負擔能力嘅貸款。本文是計算教育,不為個別財務狀況指定方案。
簽署前保留全期表,再查提前還款條款
比較完仍要看正式合同、實際年利率、提款金額及還款日,並確認有無提前清還費用。不要假設先借較長年期、半年後有錢就還清一定等同短期成本;正式清還報價可能不同。可用投委會貸款及債務計算機作輔助估算,再與機構實際供款表對照。若表內有每月費、尾期或先扣費用,先修正全部現金流再比。保存經確認版本與日期,會比只截低一個廣告利率更方便日後核對,也避免回贈條款改變而未留意。
常見問題
月供低 HK$1,250 就等於每月慳到同樣利息?
唔係,月供含本金與利息;例子 B 全期反而多還 HK$2,400。
例子嘅 HK$2,400 成本係 APR?
不是,係總還款減到手本金嘅金額,並非年利率。