資料核對:2026-10-05。假設金額非商戶報價;使用前請查最新條款。
申請貸款前,先計每月所有還款佔收入幾多,可以較快看清自己嘅固定負擔。不過,比率只是預算工具,唔等於銀行批核標準,也未計齊生活費。本文採用清楚標示嘅私人稅後預算例子,教你把不同債務放在同一張表,再看收入減少後有無餘裕,避免只計新貸款月供而漏掉原有承擔。
先定義收入,唔把不同口徑混用
做個人現金流檢查,可先採用每月穩定到手收入,再另預留稅款等年度支出。若用稅前收入,就在表頭清楚寫明,不能同另一份稅後計算直接比較。假設固定到手 HK$25,000,不定期獎金不要先計入基本月供來源;已有確定其他收入也應記清穩定性及日期。投委會建議借貸前列支出、儲蓄及借貸,評估還款能力。這份自用計算口徑不代表任何銀行會用同樣收入定義或接受相同證明,申請時須向機構確認正式要求。
分子用每月還款,唔用剩餘本金
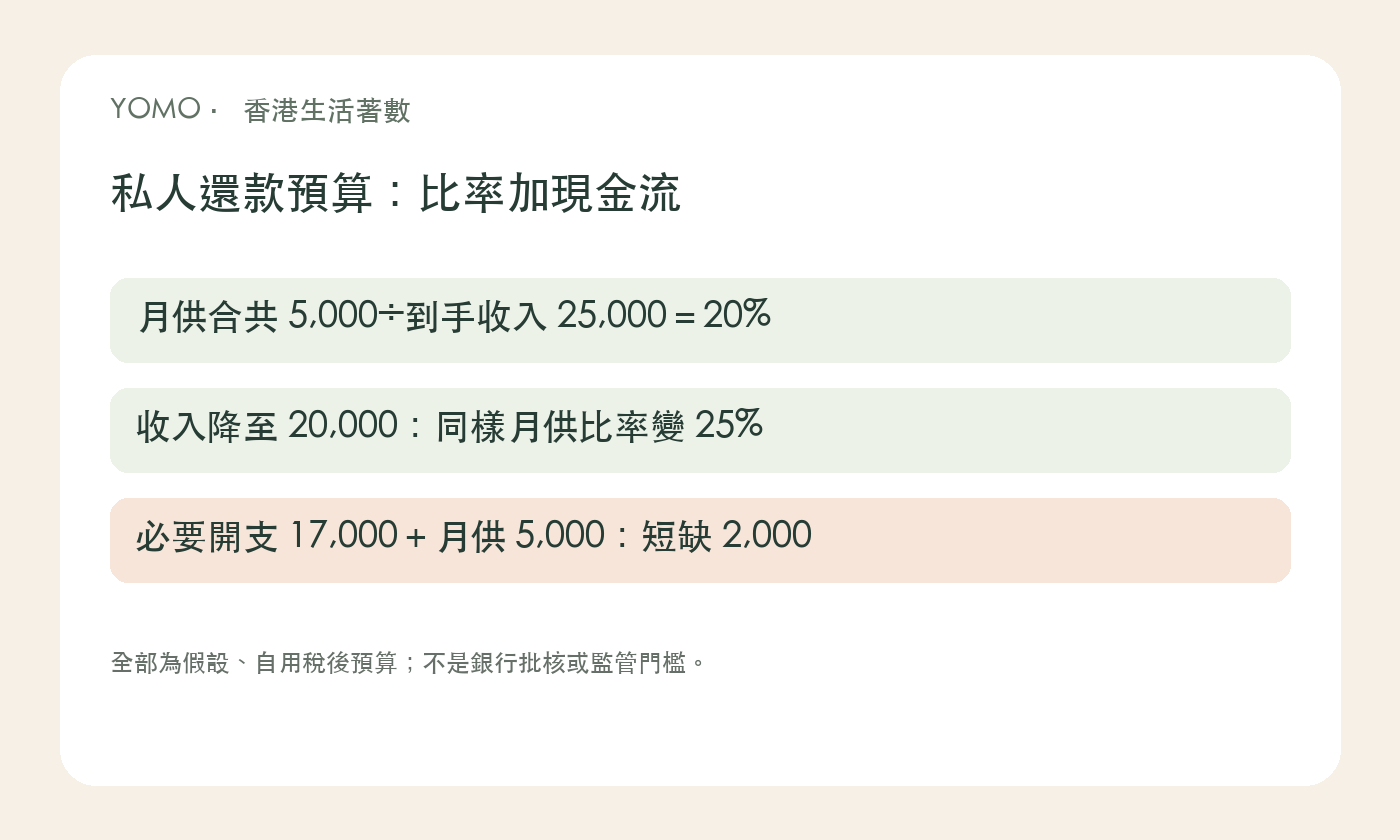
本篇私人預算比率為每月全部債務還款,除以同月採用收入,再乘百分之一百。假設現有貸款月供 HK$2,000,另一筆固定分期 HK$1,000,新貸款月供 HK$2,000,合共 HK$5,000;除以 HK$25,000 等於 20%。若尚欠本金 HK$50,000,不能直接拿本金除月薪當成同一月供比率。固定及非固定還款要列清楚,信用卡預計全數清還與一般生活開支亦要避免重複記帳。只計新供款會漏掉原有 HK$3,000,令負擔看起來較輕。
比率二成,仍要看租金同必要開支
比率低唔自動代表可安心借款。沿用到手 HK$25,000、債務月供 HK$5,000,若租金與其他必要支出合共 HK$17,000,初步只剩 HK$3,000,還未包括額外儲蓄或未列年度費用。這些全為假設,唔是香港家庭平均數。租金是生活支出,本文不把它放進債務月供分子,但會在現金流扣除;若有按揭供款,則屬債務還款並避免再當租金扣一次。清楚每欄用途,比追求某個漂亮百分比更有助理解實際餘款。
收入減少測試,用相同支出再計一次
假設穩定到手由 HK$25,000 降至 HK$20,000,月供仍 HK$5,000,比率由 20% 變成 25%;若上述必要開支仍 HK$17,000,現金流會短缺 HK$2,000。比率增加五個百分點,但真正問題係基本支出加還款已超過收入。可把減少一成、兩成等情景分開估算,僅作私人規劃,不稱為監管壓力測試。若已發現供款有困難,應盡早聯絡貸款機構商討,而唔靠新增高成本借貸令短缺一直延後。
不設通用安全線,按自己現金流決定
本文不提供保證批核或人人適用嘅比率上限;機構評估會按產品及個人資料有分別。自己可以每月更新債務表,記貸款餘額、當期供款、最後還款日及實際收入,並把資料與帳單對照。如果某筆即將供完,在確認結清前仍保留該期承擔,唔提早把空間全部花掉。年度稅費可另按月預留,令表更貼近日常。比率配合現金餘款先有用;計算只是幫你找出資料漏洞,唔代替正式貸款條款或個別專業意見。
常見問題
20% 係銀行一定批核嘅標準?
唔係,本文 20% 是私人預算例子,不是機構或監管門檻。
用貸款餘額除月薪可以當月供比率?
唔可以混用,本文分子係每月還款額,並非剩餘本金。