資料核對:2026-10-05。假設金額非商戶報價;使用前請查最新條款。
銀行貸款報價寫批出三萬元,唔代表你一定收到三萬元可用資金。適用費用可能有不同收取方式,而回贈也可能較後才到帳。本文集中拆開本金、實際到手與全期還款,用假設費用說明點樣避免重複計算,再列出簽署前應向銀行查清嘅問題。所有例子均不是任何機構報價或對收費是否合法嘅判定。
三個金額各有意思,先列在同一表
比較貸款時,可分別寫「合同本金」、「扣費後到手」與「全期總付出」。投委會指出借貸成本可能包含利息以外費用,並提醒查適用費用及實際年利率。自己表格要註明每筆費用收取日期、是否從發放款扣除,以及是否已在月供內。若只填廣告本金,會看不到可用現金差額;若把所有費用不分方式再加一次,也可能高估成本。表格目的係對清楚金錢實際流向,不是用一個簡單費率代替完整借貸合同。
先扣費例子:本金三萬元,到手二萬九千七
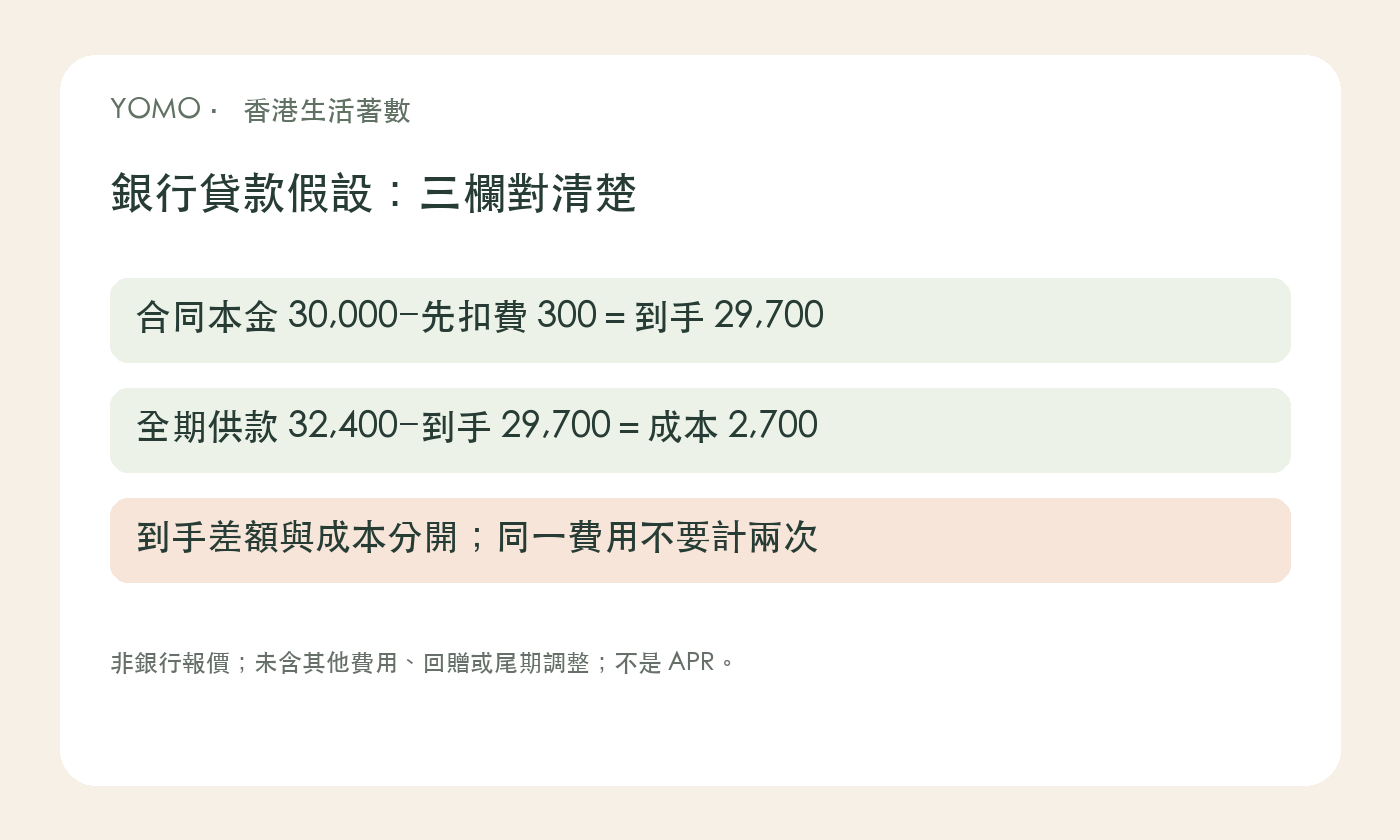
假設銀行合同本金 HK$30,000,適用一次費用 HK$300 在放款時扣除,沒有其他扣款,實際到手為 HK$29,700。若你確實需付 HK$30,000 必要支出,便有 HK$300 差額要處理;唔能把合同本金當成已足額可用。可以先問銀行是否真有該費用、是否適用自己及怎樣收取,再核對帳戶實收。這個例子不鼓勵為填差額自動借更多;更大本金會帶來不同成本,應重新看實際需要與還款能力。
總成本例子:避免把先扣費再加兩次
沿用到手 HK$29,700,假設全期供款合共 HK$32,400,沒有任何供款以外付款或回贈,資金成本為 HK$32,400 減 HK$29,700,等於 HK$2,700。也可拆成供款高於合同本金嘅 HK$2,400,加先扣費 HK$300;兩種方法得同一結果。若已用到手金額相減,再額外加 HK$300,就計重咗。這個金額係完整假設下總成本,不是 APR;實際有其他費用、不同提款日或尾期時,應按全部現金流重新核對。
後發回贈,唔先當提款日現金
假設另有 HK$200 回贈,須符合條件並在之後日期才發,放款當日仍只到手 HK$29,700。可先記成待確認項目,實際收到才更新成本;不能為付到期帳單而依賴未入帳金額。查清回贈是否要維持指定戶口、準時供款或避免提前清還,並保存條款版本。比較兩份報價時,可先列未計回贈成本,再列符合全部條件時結果。這只是資訊整理方法,唔保證回贈一定可得,也唔是教你為小額回贈新增借貸。
費用清單要對個人報價,唔只看宣傳
向銀行核對利率、APR、期數、總還款、發放時扣款、每期費用與提前清還條款,並確認有無其他觸發收費。月供已包含嘅費用不應再重複加在總付出,未包含則按實際日子記錄。借款金額或年期改變後,之前嘅報價可能不再適用,應取得新供款表。申請前保留文字資料及查詢日期,比只聽「免手續費」更方便對照:免一種費唔代表沒有利息或其他成本。若資料不清楚,先要求解釋完整條款,再作決定。
常見問題
本金 HK$30,000 就一定到手同樣金額?
要看有無適用先扣費及其他扣款,例子到手 HK$29,700。
總還款減到手後,先扣費再加一次?
在例子假設下已包含其影響,不能重複加同一 HK$300。