資料核對:2026-10-05。假設金額非商戶報價;使用前請查最新條款。
想了解自己信貸紀錄,未必一開始就要買付費評分服務。投委會列明,消費者可按指定安排免費索取個人信貸報告,重點係核對資料是否準確。本文整理十二個月免費安排、拒貸後另一種途徑及閱讀清單,幫香港讀者分清報告、評分與貸款批核,唔把買服務或取得一份報告當成一定批到低息貸款。
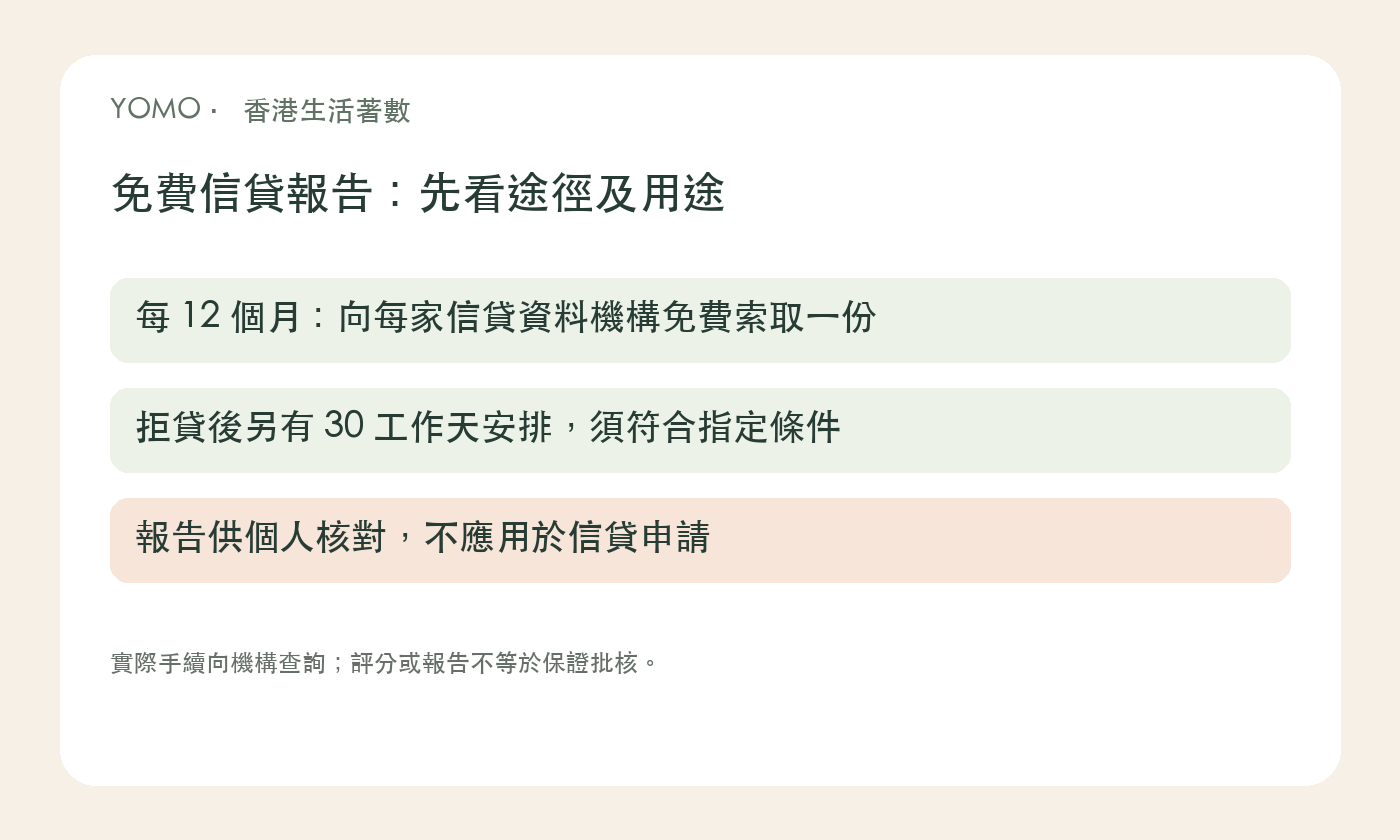
每十二個月,向每家機構免費索取一份
投委會列消費者有權每十二個月向每家信貸資料服務機構免費取一份報告,申請方法可向各機構查詢。應由香港銀行公會獲選名單進入正式渠道,再看免費個人報告所需手續;不要只因搜尋廣告排第一就購買訂閱。可以記低上次向哪家機構索取及日期,分清同一機構嘅週期與另一家安排。本文不替你提交個人資料,也不保證任何手機介面一步完成;實際身份核實、收取方式與處理時間,須按該機構最新程序。
拒貸後三十工作天安排,資格要對清
投委會另列,過去三十個工作天內被信資通認可會員拒絕提供貸款,可出示拒絕通知,向曾提供報告予該銀行或機構嘅信貸資料服務機構免費索取報告。這不等於向所有供應商無限次免費申請;要核對拒絕來源、通知及適用服務機構。可以先保存正式拒絕通知與日期,向相關機構查程序,唔將電話口頭消息自行當成所有文件已齊。取得資料目的是了解與查證,不是反覆申請多筆貸款試運氣。
免費個人報告,唔當作貸款申請附件替代
投委會說這類報告供消費者個人參考,不應用於任何信貸申請。自己查看資料,與銀行按正式程序索取報告係不同用途。可在私人清單寫明「自我核對」,唔未問機構就把整份敏感文件轉給陌生中介,聲稱能代為批核。報告也不等於還款能力:即使紀錄沒有明顯問題,收入、其他債務及產品條件仍要另看。不要把免費取報告、付費評分服務同保證獲批三件事混在一起,先明白自己真正需要哪類資訊。
閱讀順序:身份、戶口、狀態同查詢
投委會列報告一般反映信貸與還款、公眾及查詢等紀錄。自己可先看身份資料是否屬於你,再逐項對照認得嘅信貸戶口、餘額日期、還款狀態及查詢記錄。資料有對應日期,唔應把某日報告同之後付款結果直接當成矛盾。假設上週已付 HK$2,000,先核對報告反映的是哪段日期,再向資料機構或原信貸提供者查證不符項目。本文不訂出所有機構統一更新天數,也不保證自己標出問題就立即刪除紀錄。
有疑問留底查證,唔相信付費洗白承諾
若看到不認得戶口或資料不符,可記低頁面、項目、日期及相關付款證明,透過正式渠道查詢;避免公開整份報告。列出已問、待回覆與已確認,保留查詢結果,比只記一個評分高低更有用。不要因陌生人承諾付費便可清除真實紀錄,就交出身份證、報告或帳戶驗證資料。維持準時還款與按負擔能力借貸,仍是日常管理方向。免費核對可以減少不必要服務支出,但不會自動創造優惠或取代正式貸款評估。
常見問題
每十二個月免費,係只限全部機構合共一份?
投委會列明向每家信貸資料服務機構每十二個月可免費索取一份。
免費個人報告可以直接代替銀行申請查詢?
投委會列報告供個人參考,不應用於信貸申請。