資料核對:2026 年 10 月 5 日。金額示例如註明假設,並非商戶報價。
手上有一筆錢,想提早清還私人貸款,唔應只用剩餘本金判斷慳幾多。合約可能涉及提前清還費、利息處理同回贈退回要求。最實用係索取指定日期嘅正式清還報價,再同繼續供款嘅未來支出比較。
先取得有日期嘅清還報價
向貸款機構查詢打算清還當日嘅總金額、報價有效期同付款程序,要求列出剩餘本金、利息、提前還款費及其他費用。亦問清是否需要預先通知、部分還款是否容許,以及會否改變餘下月供。不同合約條款不可互相套用。
只比較由今日起嘅兩個方案
已經支付嘅利息通常屬過去支出,作當下決定時應把重點放喺未來。方案 A 為餘下每期月供加未來必要費用;方案 B 為正式一次性清還總額加未包括費用。不要將已包括在清還報價嘅費用重複加一次,也不要只看單一「手續費百分比」。
用完整示例檢查有冇節省
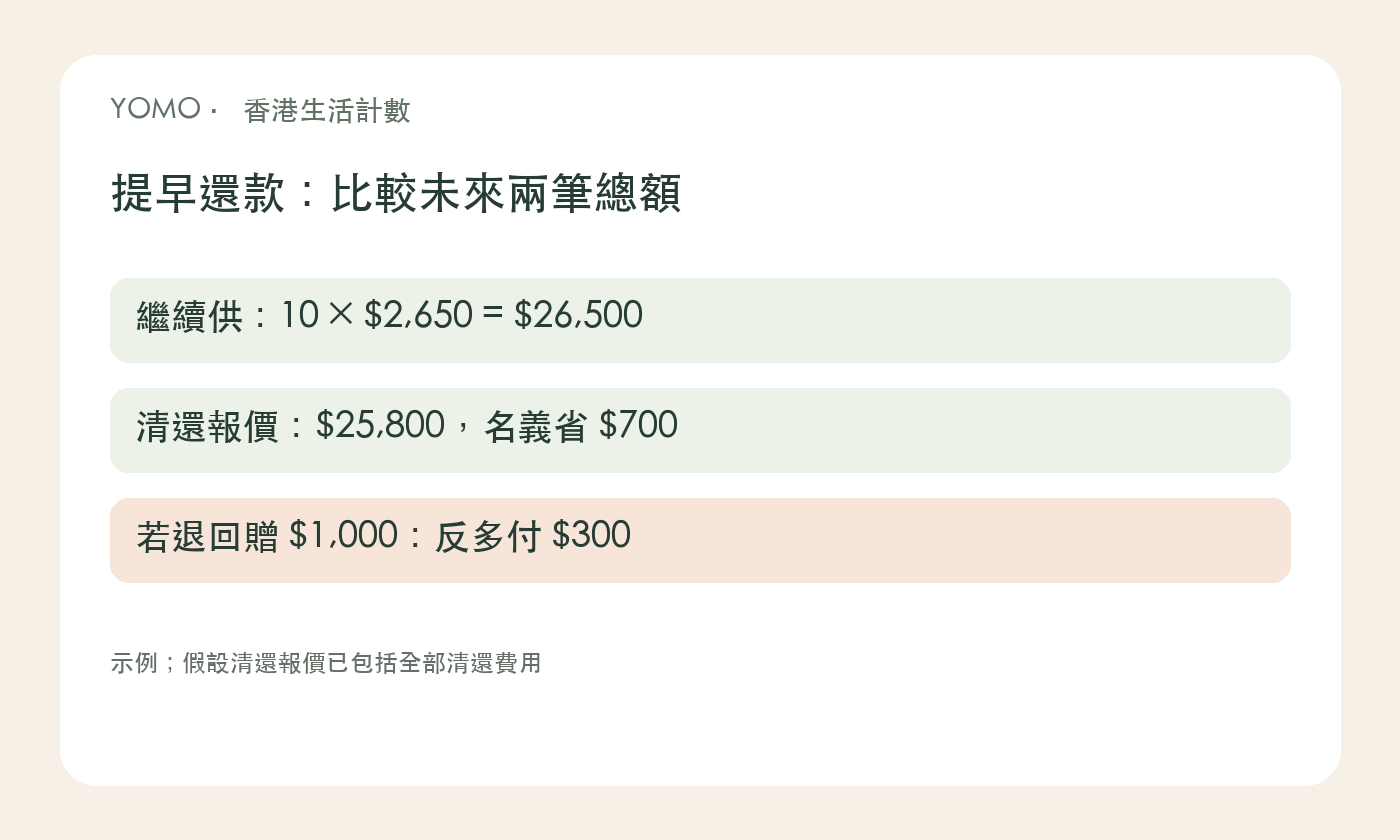
假設餘下 10 期、每期 $2,650,繼續供款共 $26,500;指定日期清還報價 $25,800,已包含所有清還費用,則名義節省 $700。若另需退回 $1,000 迎新回贈,清還總支出變成 $26,800,比繼續供款多 $300。全部數字為假設,目的係提醒你核對報價包含甚麼。
不要清還後失去生活緩衝
即使一次清還可減少未來支出,也要考慮現金是否足夠支付租金、生活費及已知大額開支。如果清還後又要用高息短期借款維持生活,可能出現新成本。可比較全數、部分還款或維持月供,但部分還款是否可行,需由貸款機構確認。
完成後核對結清證明
按官方指定方式付款,保留交易紀錄,要求確認貸款已結清及自動轉帳安排。唔好自行停供而未完成清還程序。投委會亦提醒借款人比較提早還款等費用及閱讀合約;遇到不清晰計息或扣款,先取得書面解釋再決定。
常見問題
越早清還一定慳得越多嗎?
不一定。費用、利息處理及回贈要求會影響結果,要看指定日期的完整清還報價。
可以直接取消自動轉帳嗎?
先完成合約要求及確認結清,再按機構指示處理;避免因未完成程序而產生欠款。