資料核對:2026 年 10 月 5 日。金額示例如註明假設,並非商戶報價。
貸款廣告寫月平息 0.2% 或 0.5%,唔可以直接將數字乘 12,當成實際年利率。月平息、總利息、月供同 APR 各自回答不同問題。本文用假設貸款例子,教你計現金支出,再比較正式報價;不推薦個別貸款產品。
月平息通常以原貸款額作基礎
投委會說明,私人分期貸款以月平息計息時,常見算法係以原貸款本金計每月利息。雖然你逐月還本金,但平息計算唔等於按剩餘本金逐月減少利息。APR 把利息及相關費用轉成參考年利率,適合用一致基準比較借貸成本。
用一個假設例子計月供
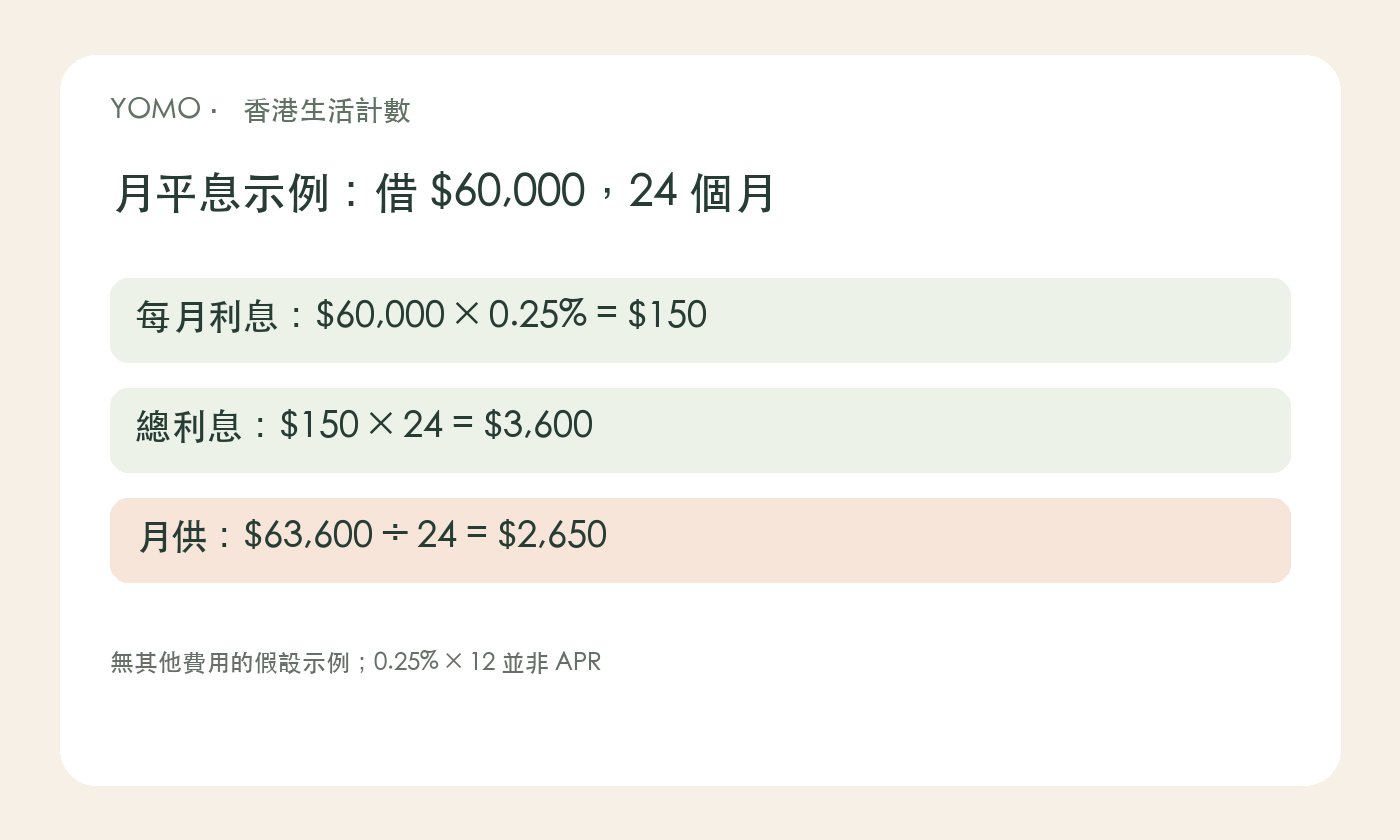
假設借 $60,000、24 個月、月平息 0.25%、無其他費用,每月利息 $60,000 × 0.25% = $150,總利息 $150 × 24 = $3,600;本金連利息 $63,600,平均月供 $2,650。此例不代表銀行報價,亦未計任何手續費、保險、逾期或提前還款支出。
APR 要按實際現金流比較
將月平息 0.25% 乘 12 得到 3%,不是以上貸款的 APR。比較時向機構索取適用於你金額及年期嘅實際年利率、淨到手金額、每期還款及所有費用,確認手續費係先扣、另付定加入月供。最低宣傳利率亦唔等於你獲批利率。
月供較低未必總成本較低
示例貸款 A 每月 $2,650、供 24 個月,總還款 $63,600;B 每月 $1,900、供 36 個月,總還款 $68,400。B 月供少 $750,但總還款多 $4,800。比較之前亦要確認兩者淨到手本金、費用及還款條件相同;這裏只是展示年期如何影響支出。
借之前先看可持續還款空間
將租金、生活費、已有債務及不定期必要開支從可靠收入扣除,再考慮月供。不要把不穩定獎金或下一筆借款當作固定還款來源。若還款後難以支付基本開支,應先縮小借款需要或尋求債務支援,而不是只追逐迎新現金。
常見問題
月平息乘 12 就係 APR 嗎?
不是。APR 需按還款現金流及相關費用計算,可用正式報價或官方工具比較。
迎新回贈可以直接抵銷貸款成本嗎?
先核對發放條件、時間及退回要求,再與所有利息費用比較,不要先當成已到手現金。