資料核對:2026-10-05。假設金額非商戶報價;使用前請查最新條款。
租屋有免租期,唔好只看「送一個月」就當一定較抵。應先確認免租日子有冇包含喺租約總年期,再把整段需付租金攤開比較;日常付款仍按合約要求處理。本文用二十四個月假設租約,教你計平均租金、每月現金流同簽約前要問嘅事項。
先分清總租期、免租日子同開始付租日
免租期可能以日、星期或整月列示,亦可能係租期內嘅部分時間。比較前先寫低可以佔用單位嘅開始及結束日期、免租期間、首次需付租日期,唔好只記一個「兩年約」。本文以下例子假設總租期二十四個月已包括首個免租月,並非二十四個月付租以外再送一個月。若你嘅實際安排係二十五個月佔用、其中一個月免租,就需要用相應總月數重新計。零散日數免租亦唔應隨意當成一個完整月,應按租約租金及日數條款列出實際付款表,再作比較。
二十四個月免一個月:平均月租怎樣計?
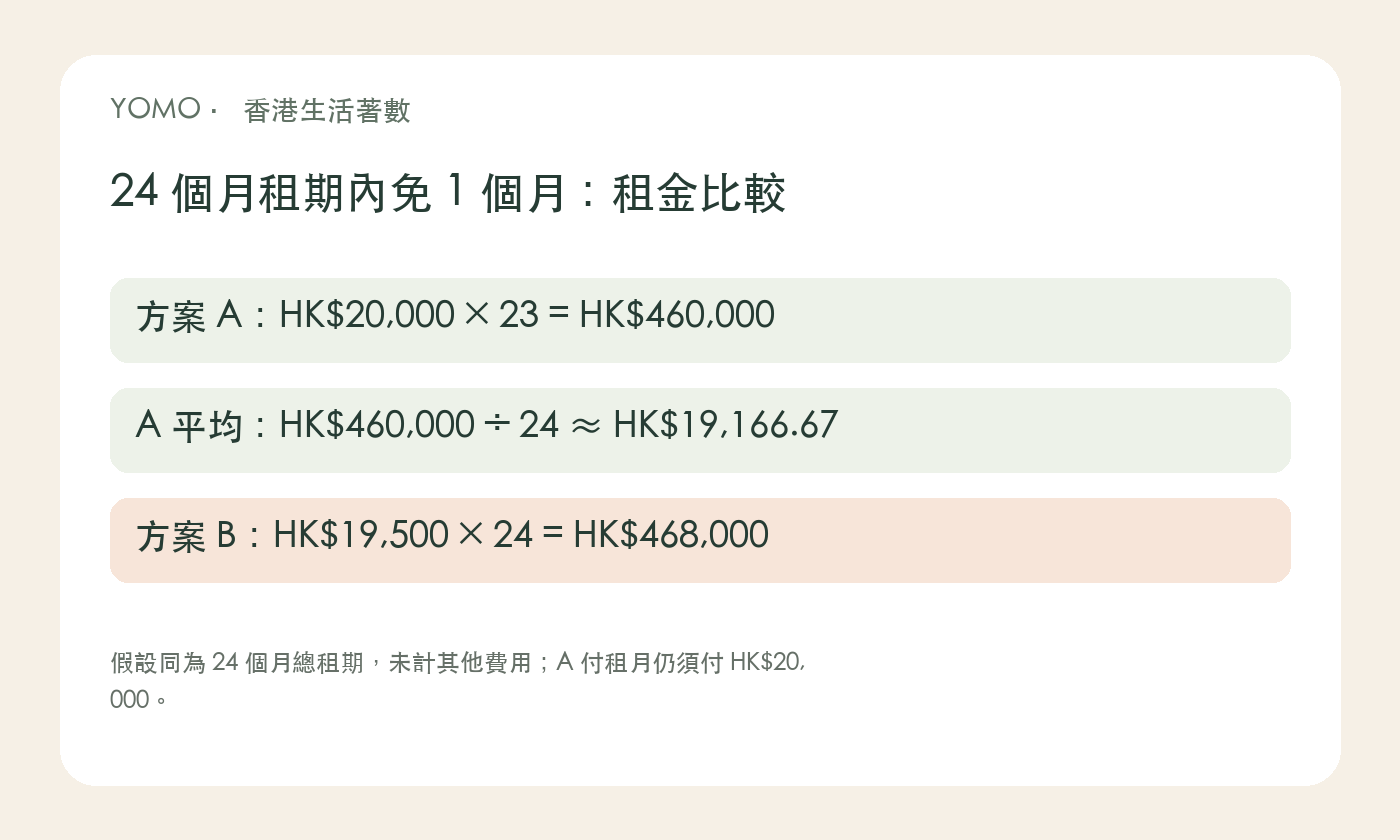
假設約定月租 HK$20,000,二十四個月總租期內有一個完整月免租,其餘二十三個月照付,總租金為 HK$20,000×23=HK$460,000。攤分二十四個月後,平均每月 HK$19,166.67。另一個相同總租期、無免租期嘅方案,月租 HK$19,500,總租金 HK$468,000;只比較租金,前者整段少 HK$8,000。呢個「平均月租」只係你用嚟比較嘅數學指標,唔會改寫租約中需付嘅 HK$20,000。以上亦未計其他費用、提早終止安排或押金影響,唔係市場報價及指定物業推薦。
平均較低,但付租月份要留足現金
前面例子嘅平均月租約 HK$19,166.67,但正常付租月份仍需支付 HK$20,000。如果你每月只按平均數預留,付租時可能唔夠現金。可以把免租月份本來預備嘅租金留喺租屋預算內,之後按合約逐月支付;唔好一有免租就把全部省下金額轉作額外消費。按二十三個付租月計,HK$20,000 比另一方案 HK$19,500 每月多 HK$500,所以長期每月負擔都值得檢查。做預算時分開「整段成本」同「每月實付」,並確認入伙當日仍須支付嘅押金、上期或其他款項,唔好以為首月免租就毋須準備入伙現金。
免租期間包唔包其他費用,要寫清楚
免租通常描述租金安排,但管理費、差餉、水電、裝修或清潔費是否免收,要睇具體條款,唔能夠由「免租」兩字推定。若免租係供裝修使用,亦要核對可交匙日期、可否入住、工程限制及完工要求,再衡量你真正可使用嘅時間。提早終止會否影響優惠或需補回免租額,亦應喺簽約前問清並看書面安排。比較兩個方案時,把實際需付其他費用加進總成本,再列出未確認項目。口頭講送幾日免租同正式租約寫法有出入,應先處理清楚,唔好等付款爭議出現先翻查聊天紀錄。
免租期亦影響租約年期核對及印花計算
稅務局租約印花指引列明,計算租約年期時免租期須計入;因此唔應只以第一次付租日起計全部年期。做印花申請時,按完整租約日期及租金安排填寫,再看相應計算規則。本文嘅平均月租公式用途係比較現金支出,唔會取代官方印花計法,更唔應直接把四捨五入後平均數當作唯一申請資料。你可保留一張付款明細,列每段日期、應付租金及免租項目,方便同租約及申請對照。最後檢查總租金加其他費用是否符合預算,再比較單位用途,免租優惠先會成為有用嘅選擇條件。
常見問題
有一個月免租,可唔可以每月少付平均折扣?
唔可以自行改付款額。平均月租係比較方法,各付租月份仍按租約約定付款。
免租期計唔計入租約印花年期?
稅務局指引列明計入。應按完整租期及付款安排核對,唔好只從首次付租日起算。