資料核對:2026 年 10 月 5 日。金額示例如註明假設,並非商戶報價。
租約印花稅唔係將所有租期一律乘同一稅率。計算前先確定租期、租金安排及有冇其他代價,再揀正確基準。以下用無頂手費、固定月租嘅簡單租約作示例;免租期、遞增租金或特殊條款要按稅務局規則另外處理。
先認清租期分界
政府印花稅收費表列明:不超逾一年,以租期內須繳租金總額乘 0.25%;超逾一年但不超逾三年,以年租或平均年租乘 0.5%;超逾三年,以年租或平均年租乘 1%。無指定或不固定租期另有基準,租約內有頂手費等亦可能有其他計算,不能套用本文簡單例子。
一年固定月租示例
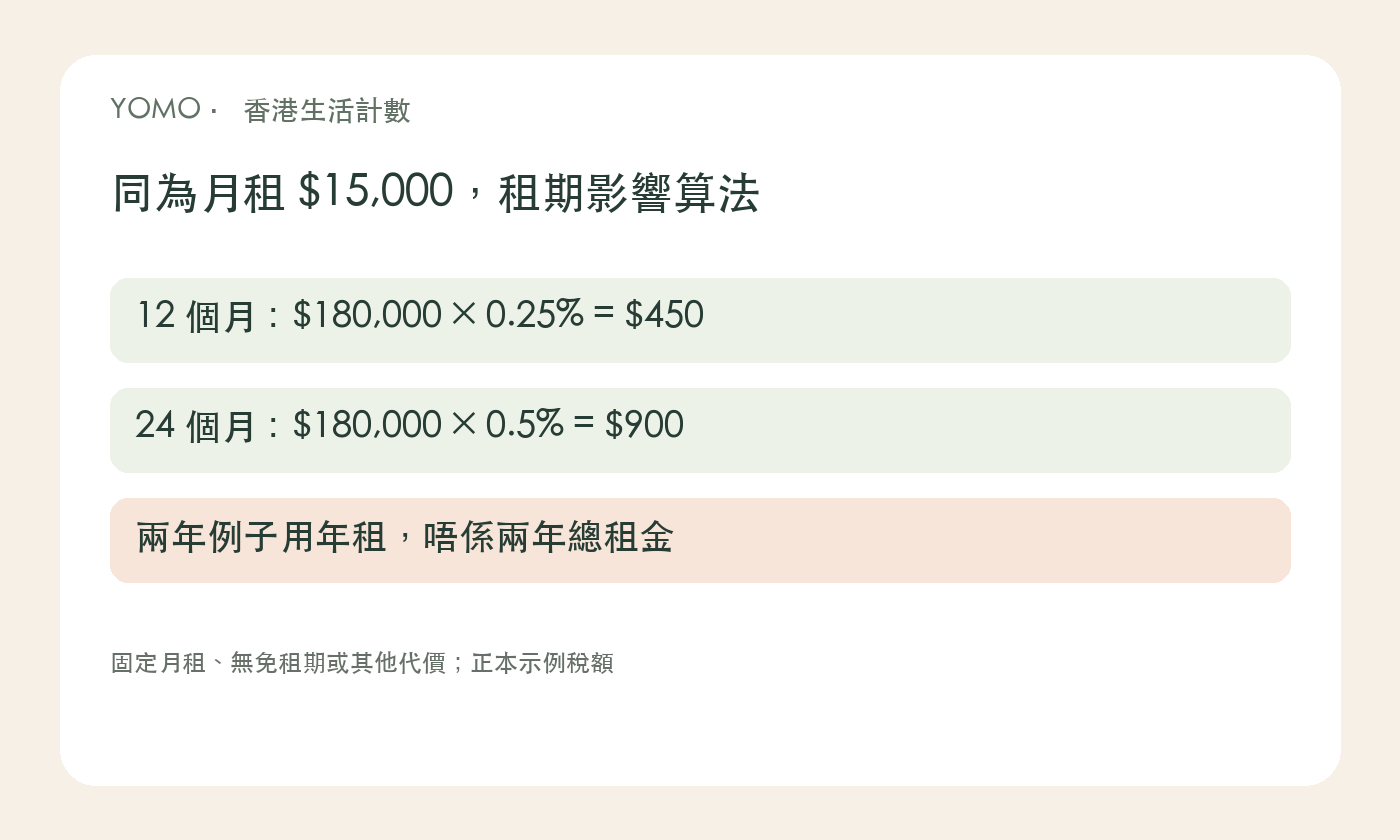
假設月租 $15,000、租期剛好 12 個月、無免租期或其他代價,租期總租金為 $180,000;$180,000 × 0.25% = $450,為租約正本嘅示例稅額。這個結果不是每一方各付 $450;誰分擔多少,要查看協議及相關義務。
兩年唔係直接乘總租金
同樣月租 $15,000、租期 24 個月、無其他特殊安排,年租為 $180,000;$180,000 × 0.5% = $900。常見錯誤係以兩年總租金 $360,000 再乘 0.5%,會得到與官方基準不同嘅數字。租金分年改變時,則要計平均年租。
別漏咗進位及副本
官方表格列明相關租金基準要調高至最接近 $100 計算;計得稅額不足 $1 嘅部分,亦須當作 $1。複本及對應本有相應費用。例子嘅租金基準與稅額剛好整數,所以毋須額外進位;用自己租金代入時,不能自動向下取整。
計完再按官方程序辦理
保存簽署租約、租金明細同相關資料,按稅務局程序及期限辦理加蓋印花。按金不應直接當作租金加入簡單公式;如果有免租期、頂手費、附帶服務或不清晰條款,先查閱官方註釋或向稅務局確認。本文提供一般計算教育,不代替個別租約的稅務或法律判斷。
常見問題
一年租約同兩年租約稅率一樣嗎?
不一樣。兩者計算基準亦不同,先按實際租期選擇公式。
租金改變或有免租期點計?
應按官方註釋處理平均年租及租金安排,不能直接照固定月租例子代入。